運勢週期
看清幾年節奏,走穩眼下
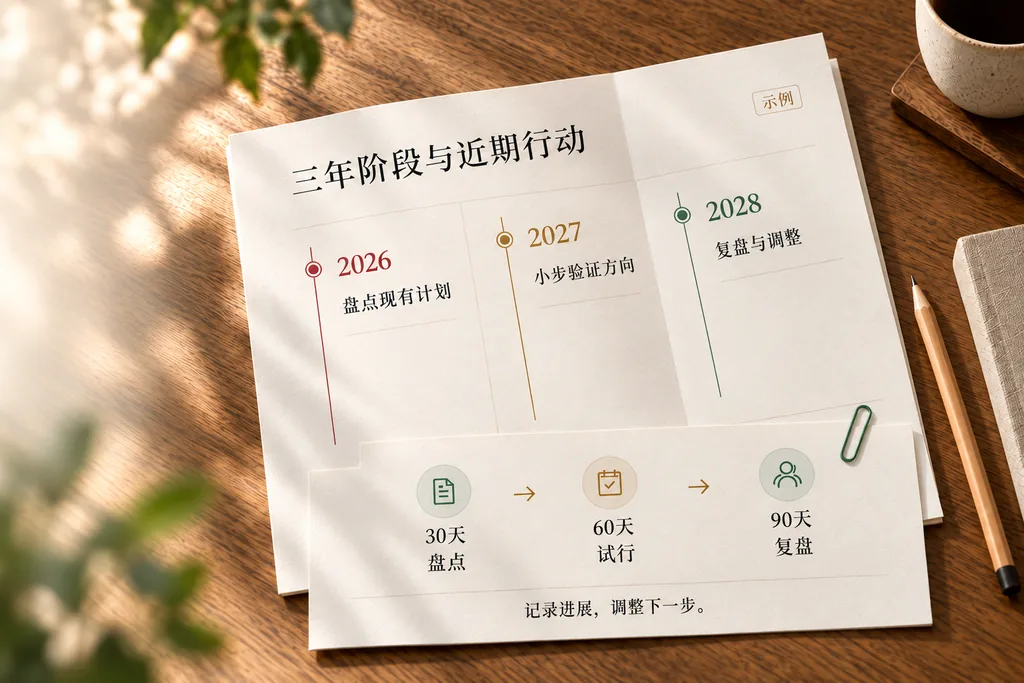
- 固定3年或5年
- 逐年階段與交接
- 30 / 60 / 90天行動
需準確出生日期、時分與時區
價格和開放狀態以目前核驗為準。
私有網頁報告 + PDF
查看範例
背著房貸想單幹,未來三年先蓄力還是先跳出去
你的問題
我32歲做技術骨幹,背著房貸,手頭只留了半年家庭備用金。想在未來三年內轉向獨立顧問,卻拿不準今年該直接辭職試水,還是先留在原崗攢籌碼。很怕衝太早斷了現金流,又怕一直猶豫錯失節奏。
先看清這一點
別把三年規劃,壓成一次裸辭的賭注
示例盤以乙木為日主,印與財的線索可以放在「積累方法、形成交付」這條主線上看。再對照房貸、半年備用金和想做技術顧問的現實,三年規劃先拆成在職打磨、外部驗證、條件達標後再換檔,不讓辭職日期先替你作決定。
把圖裡的線索,讀成與你有關的建議
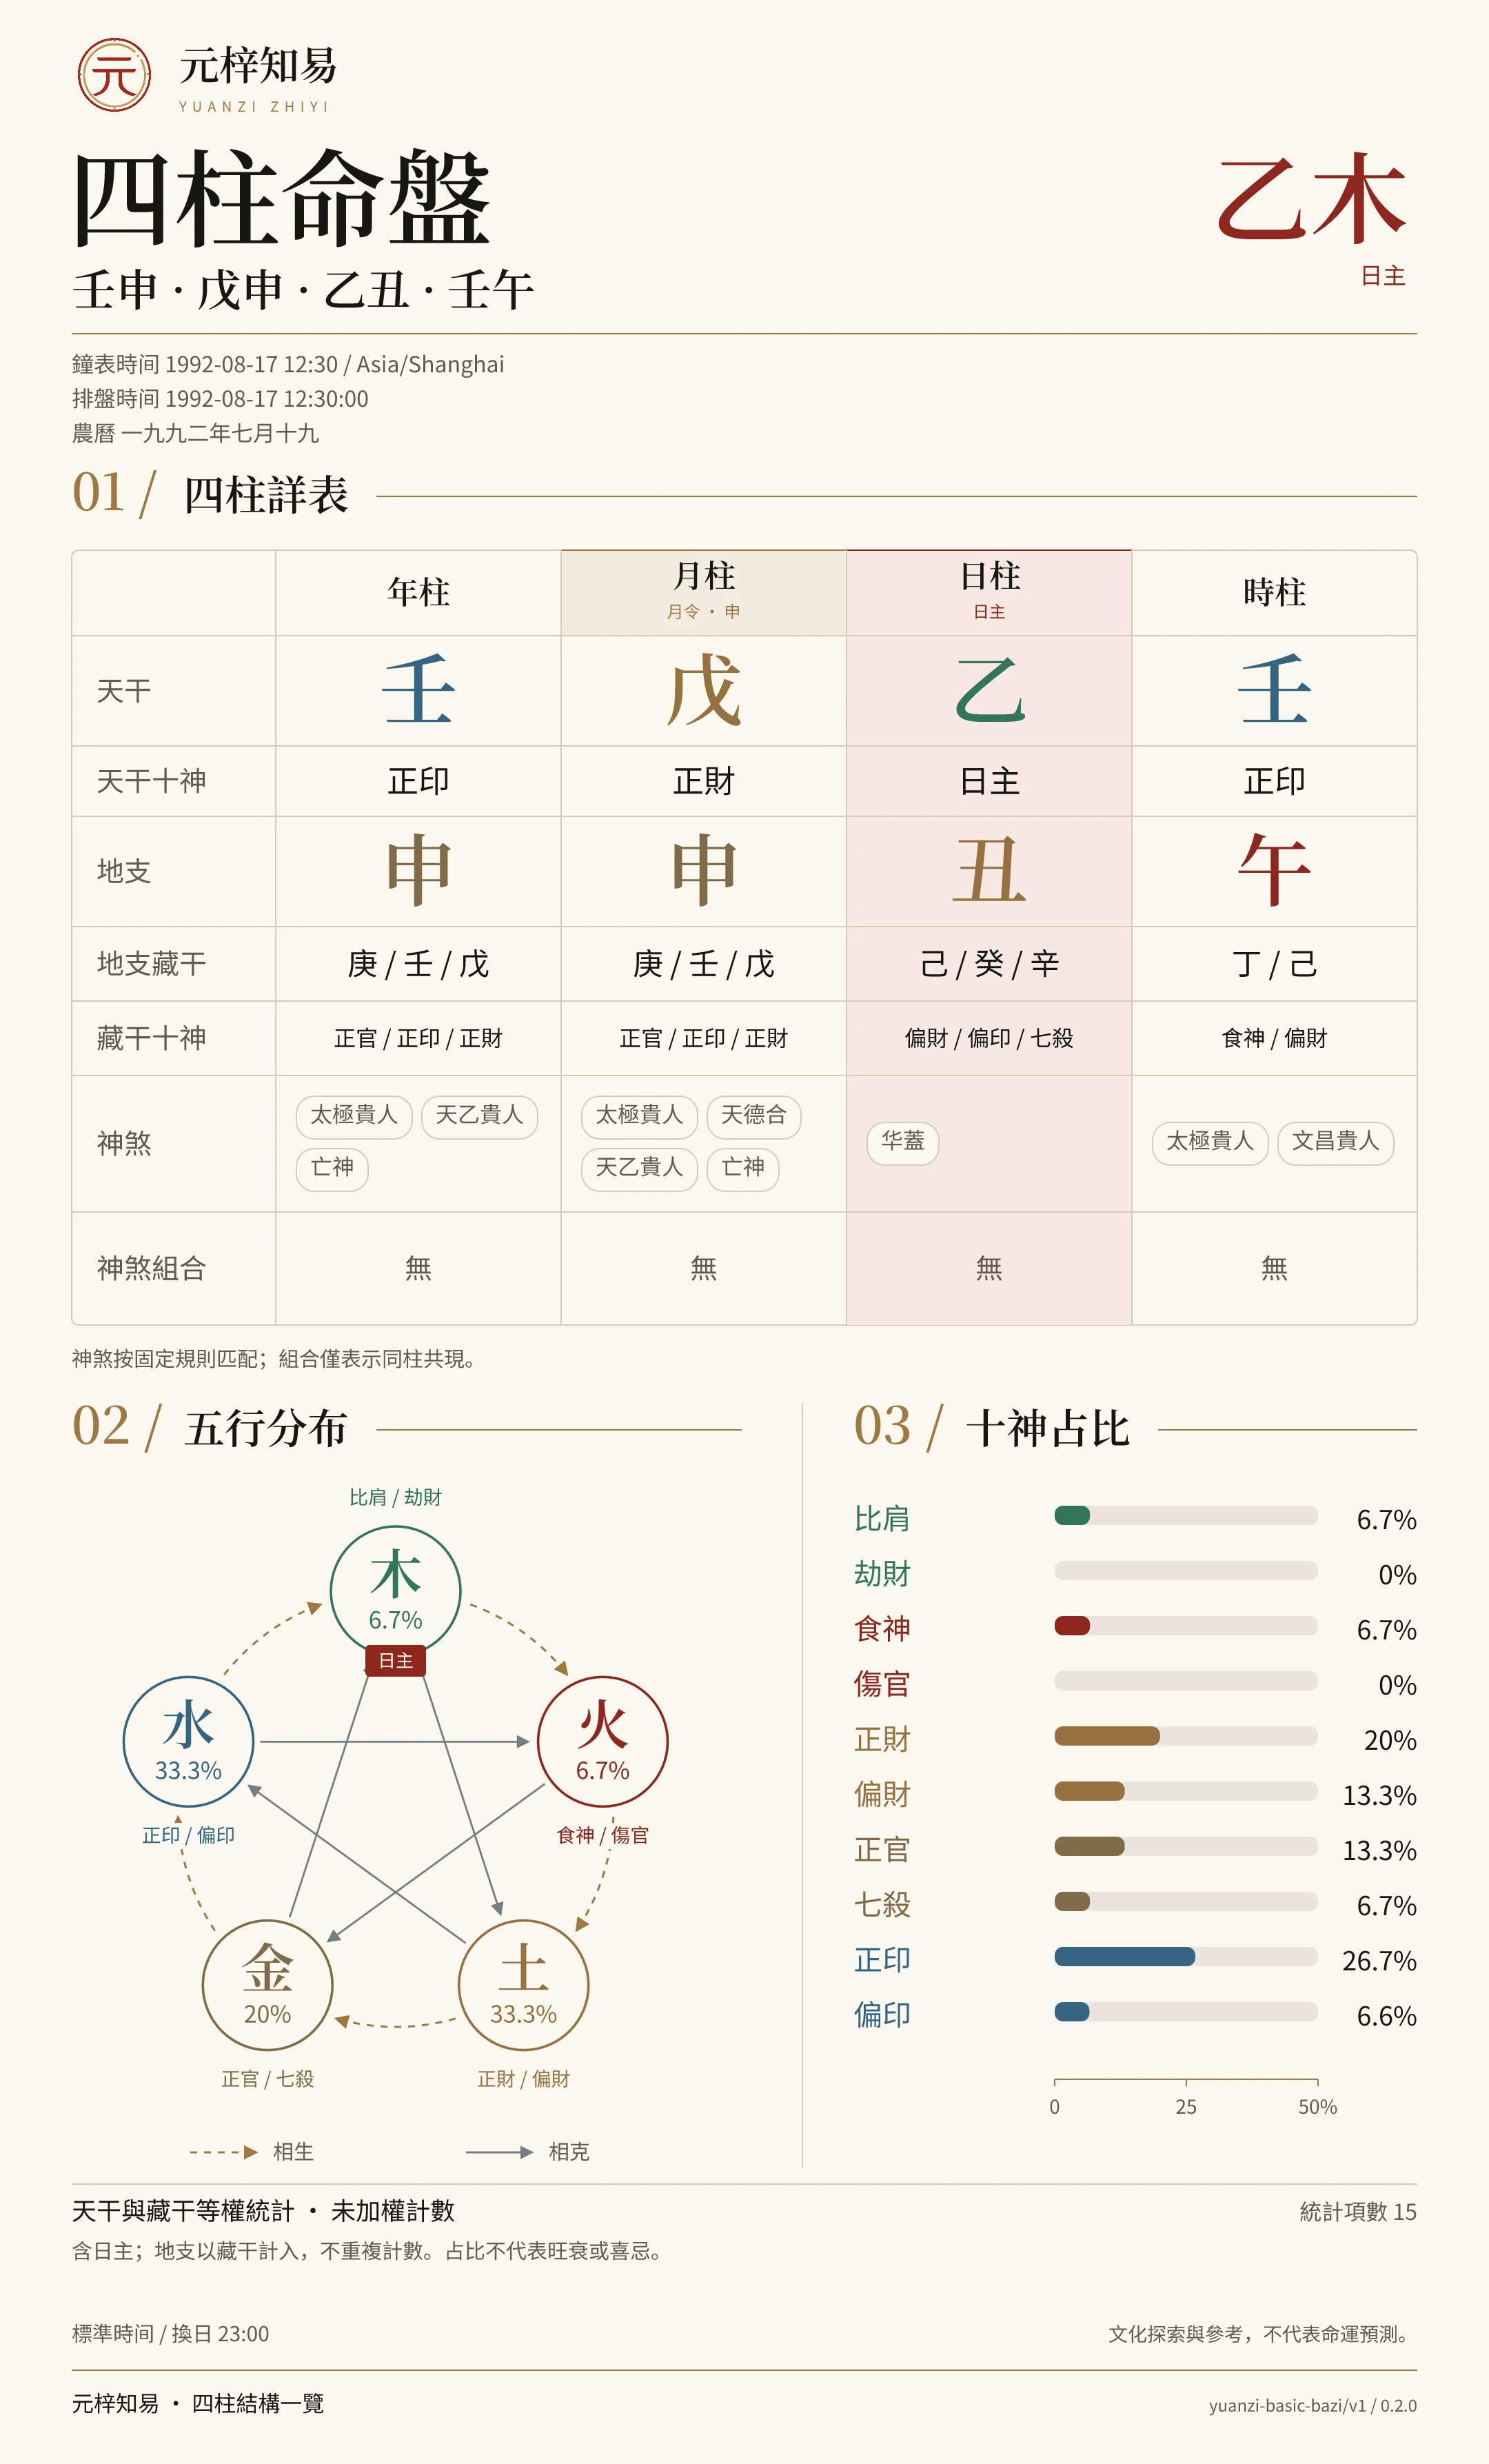
四柱詳表
乙木 · 壬正印 · 戊正財
乙木日主、年時正印與月幹正財,給出“積累方法—形成交付”的本命觀察線索。三年規劃因此先從在崗整理技術案例開始。
五行分布
土 33.3% · 水 33.3%
土、水各33.3%的結構分佈,幫助看清圖中的組成;階段是否切換,仍由備用金與外部需求驗證決定,而不是按佔比拍板。
十神佔比
正印 26.7% · 正財 20%
正印26.7%、正財20%,可對應“學到什麼、怎樣交付”的兩張清單。本圖不含大運流年;三/五年階段信息由週期報告另行計算。
命盤線索與三年行動順序
從印的積累與財的兌現兩條線索出發,先在現有工作裡整理方法,再小規模核實外部需求。階段銜接看儲備金與真實回饋,不把某一年說成一定適合單幹。
進入下一階段的三項硬前提
只有在備用金擴充至12個月房貸開支、跑通至少2個外部付費顧問樣本、且服務清單定型後,才觸發從全職向獨立形態的切換。
把它用起來
30–60–90天階段起跑自檢清單
1. 算清含房貸的家庭月均剛性開支,明確12個月安全儲備目標;2. 本月把一個代表性技術專案整理成「痛點—框架—結果」一頁去識別化案例;3. 固定每季末核對儲備金與外部合作回饋,達標再推進階段切換。
30–60–90天在崗起步動作
前30天盤點過往3個高價值技術攻堅專案並整理成方法卡;60天內產出兩篇實戰拆解建立專業錨點;90天內完成1次週末外部小型技術診斷。
季度覆盤與銜接節奏校準
每滿一個季度核對一次儲備金厚度與外部自然詢單量;若業餘試水尚未形成穩定轉介紹,則繼續延長在崗蓄力期,不按死板時間表硬切。
這份報告,帶走什麼
- 三年階段節律線索與重心分布
- 階段切換前提條件與銜接路線圖
- 30–60–90天行動與覆盤清單
準備哪些資料
準確出生日期、小時、分鐘與出生地時區。未知時分或手動四柱估計起運不適用;選擇一個希望規劃的現實方向。
報告與使用說明
固定3年或5年的逐年階段、大運交接與近期行動,儲存為私有網頁報告與PDF。年份按立春口徑,歷史報告不會跨年自動更新;階段觀察不等於事件預言。